
2026年上半年造纸行业呈现鲜明的结构性分化一-箱板纸、瓦楞纸乘涨价东风利润暴涨,白色系纸张却深陷泥沼,涨价屡次落空、大面积亏损。
2026年上半年,造纸行业呈现"冰火两重天"格局:箱板纸、瓦楞纸价格持续上行,头部企业利润集体爆发;白卡纸、双胶纸等白色系纸张则因涨价反复落空,需求疲软、产能过剩叠加,陷入持续亏损。
这不是简单的周期波动,而是造纸产业链价值供需失衡下的市场乱象。本文将梳理主要上市公司2026年H1业绩预告,对照真实数据,拆解分化背后的逻辑。
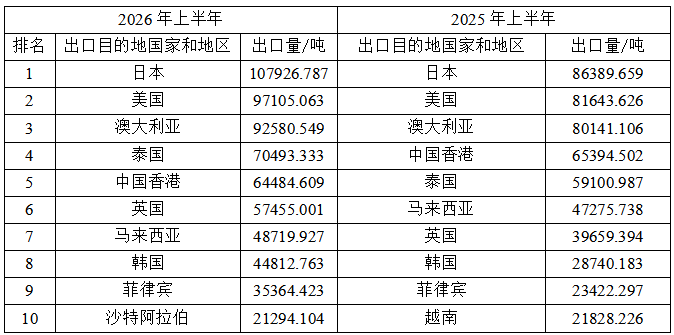
以玖龙纸业、理文造纸、景兴纸业为代表的箱板纸/瓦楞纸企业,2026年上半年业绩表现堪称炸裂。包装纸价格自二季度起稳步回升,头部产能利用率维持高位,盈利弹性充分释放。
理文造纸净利润从2024年H1的7.60亿港元,到2026年H1预告13.3—13.9亿港元,两年间接近翻倍,充分体现了箱板纸赛道的定价权回归。
景兴纸业2026年上半年预计净利润1.3 亿元至 1.6 亿元,同比增长136.22% 至 190.73%。主业盈利能力恢复、销量增长及财务费用下降是主要驱动力。
山鹰国际的"V型修复"值得关注。一季度亏损近5亿元,二季度迅速收窄至-1.83亿元,6月单月已扭亏。公司预计下半年盈利前景可期--中秋、国庆、“双11”电商旺季叠加出口订单向好,包装纸需求将迎来集中释放。
白卡纸、双胶纸、铜版纸等白色系纸张,上半年的日子远没有包装纸好过。终端需求复苏不力,涨价函频发却无法落地,产能过剩矛盾持续,企业利润遭受严重挤压。
晨鸣纸业预计上半年同比减亏79%—82%,环比减亏 44%—63%。预计2026年半年度取得归属于上市公司股东的净亏损人民币7亿元-8亿元,上年同期亏损人民币38.58亿元。
宜宾纸业预计上半年亏损4100万至6150万元,同比由盈转亏;华泰股份净利润同比大幅下滑68.95%至79.30%,核心原因就是文化纸、铜版纸价格下行幅度远超原料成本降幅;岳阳林纸更是创下2016年以来同期最差业绩,预计半年度归母净利润亏损800万至1400万元,林浆一体化的成本优势完全没能抵消文化纸需求疲软带来的盈利冲击。
2026年上半年,造纸行业呈现"冰火两重天"格局:箱板纸、瓦楞纸价格持续上行,头部企业利润集体爆发;白卡纸、双胶纸等白色系纸张则因涨价反复落空,需求疲软、产能过剩叠加,陷入持续亏损。
这不是简单的周期波动,而是造纸产业链价值供需失衡下的市场乱象。本文将梳理主要上市公司2026年H1业绩预告,对照真实数据,拆解分化背后的逻辑。
以玖龙纸业、理文造纸、景兴纸业为代表的箱板纸/瓦楞纸企业,2026年上半年业绩表现堪称炸裂。包装纸价格自二季度起稳步回升,头部产能利用率维持高位,盈利弹性充分释放。
理文造纸净利润从2024年H1的7.60亿港元,到2026年H1预告13.3—13.9亿港元,两年间接近翻倍,充分体现了箱板纸赛道的定价权回归。
景兴纸业2026年上半年预计净利润1.3 亿元至 1.6 亿元,同比增长136.22% 至 190.73%。主业盈利能力恢复、销量增长及财务费用下降是主要驱动力。
山鹰国际的"V型修复"值得关注。一季度亏损近5亿元,二季度迅速收窄至-1.83亿元,6月单月已扭亏。公司预计下半年盈利前景可期--中秋、国庆、“双11”电商旺季叠加出口订单向好,包装纸需求将迎来集中释放。
白卡纸、双胶纸、铜版纸等白色系纸张,上半年的日子远没有包装纸好过。终端需求复苏不力,涨价函频发却无法落地,产能过剩矛盾持续,企业利润遭受严重挤压。
晨鸣纸业预计上半年同比减亏79%—82%,环比减亏 44%—63%。预计2026年半年度取得归属于上市公司股东的净亏损人民币7亿元-8亿元,上年同期亏损人民币38.58亿元。
宜宾纸业预计上半年亏损4100万至6150万元,同比由盈转亏;华泰股份净利润同比大幅下滑68.95%至79.30%,核心原因就是文化纸、铜版纸价格下行幅度远超原料成本降幅;岳阳林纸更是创下2016年以来同期最差业绩,预计半年度归母净利润亏损800万至1400万元,林浆一体化的成本优势完全没能抵消文化纸需求疲软带来的盈利冲击。
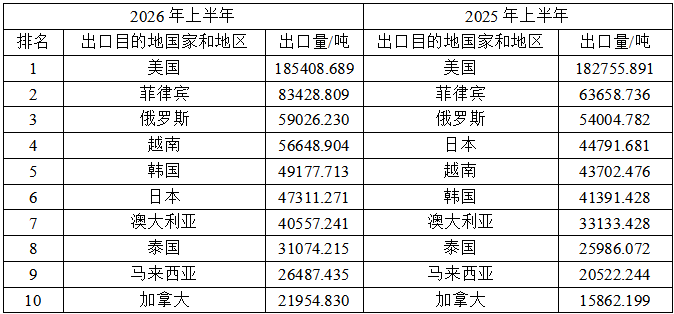
上半年造纸业格局可谓冰火两重天。箱瓦纸赛道由于整体需求体量庞大,加上头部企业步调一致,得以在需求淡季成功实现涨价,走出了“淡季不淡”的上行行情。而白卡纸、文化纸受困于整体体量较小,加之此前几年集中释放的大量产能仍在消化期,行业供需失衡加剧,下游需求又萎靡不振,即便头部企业协同发布涨价函,也很难扭转整体偏弱的运行态势。
总之,在箱瓦纸的赛道上,涨价已经落地、利润已经兑现,但严重透支了市场; 在白色系纸张的世界里,涨价函还在发,但没有人买单。